
你见过那种“股票配资大咖”吗?一开口就像自带BGM:回本快、收益稳、风险可控。可问题是——当金融杠杆效应上线,风险从来不会消失,它只是换了个更显眼的形状:跌的时候更疼,涨的时候更爽。就像你把一根弹簧拉得更长,它当然能弹得更高,但也更容易“砰”地回弹到你脸上。
先把话说直白:杠杆资金比例越高,价格波动对你的净值影响就越大。举个朴素的例子:标的价格小幅波动,若你用更高杠杆,结果可能从“差点亏”直接变成“不得不处理”。这不是吓你,是帮助你把判断逻辑对齐。
权威一点:国际清算银行BIS的研究一再指出,杠杆与资产价格波动之间存在放大效应,市场越紧绷,杠杆越容易触发连锁反应。(参考:BIS 报告与金融稳定相关研究,BIS官网资料)
价值投资的魅力在于,它更愿意基于“长期更可能变好的东西”,而不是今天的情绪。可当杠杆资金比例上升,投资逻辑会变味:你可能开始用“短期能不能扛住”来替代“长期值不值得”。这时候所谓资本配置能力就变得关键:你能不能把资金分层、把风险边界提前画好?还是全押在单一方向的刺激感上。
对比一下:价值投资更像“先看路再走”,杠杆更像“先冲起来再找刹车”。很多人不是不懂长期,而是被短期压力逼得不得不频繁决策。你越依赖外部资金与规则,就越要确认平台的治理与能力,而不是只看口号。
资本配置能力可以从几个很现实的维度判断:资金是否分散到合理资产组合、止损/风控机制是否清楚、以及你是否被允许在关键时点做出选择。别忘了,平台不是慈善机构,它要盈利;你的任务是看它盈利方式是否与你的风险收益目标一致。
很多平台会给你一份“盈利预测”。听起来挺美,但你要追问的是:它基于什么假设?用什么数据?预测的误差范围有没有说明?如果只给一个漂亮的数字,不给依据,那就别把它当真。
比较靠谱的做法是看它有没有把预测拆开:收入端、成本端、市场波动假设、以及风险情景。你也可以参考学术界对预测与模型不确定性的讨论。例如,计量经济学和金融风险管理领域普遍强调模型误差与情景分析的重要性;不同情景下的偏差应被透明呈现。(参考:Kahneman & Tversky的行为经济学框架与后续金融决策研究,及风险管理教材中对不确定性的讨论)
简单点:能讲清“为什么会偏”的平台,通常比只讲“为什么会赢”的更可信。
说到工具,绩效分析软件是你对抗情绪的“翻译器”。当你看到账面收益很爽,就用软件把回撤、波动、收益来源拆出来。不要让自己只记得“赚了多少”,也要看“怎么赚的、跌的时候多疼、成本是不是悄悄涨了”。
你可以让软件帮你回答几个大问题:这个策略的收益是否来自少数几次大波动?最大回撤发生在哪种市场状态?杠杆资金比例变化时表现是否稳定?如果软件只能输出“收益曲线”,但无法解释风险贡献,那它只是美化仪表盘,不是导航。
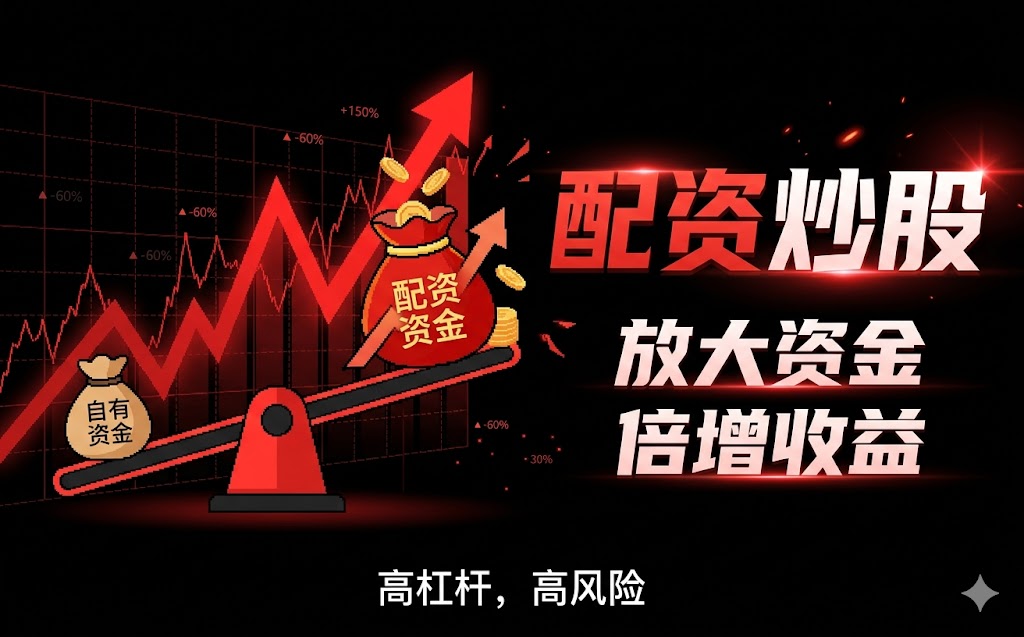
最后再把主线收拢:股票配资大咖的“人设”可以很响,但决策要靠三件事——金融杠杆效应是否被你理解、资本配置能力是否经得起波动、平台的盈利预测能力是否可核验;再加上绩效分析软件把你的冲动按回数据里。
先问杠杆资金比例:是否明确在不同行情下会怎样影响净值与处置条件。
再看盈利预测:假设、数据来源、误差范围、情景分析有没有;有没有“讲清偏差”的材料。
最后用绩效分析软件:对回撤、波动、成本与收益来源做复盘,而不是只看总收益。
别担心,你不用把金融术语背成咒语。你只要把“风险如何发生”搞清楚,就已经赢了一半。
FQA
Q:杠杆资金比例越低是不是就永远更安全?
A:通常更安全,但“更安全”不等于“不会亏”。市场极端情况下,任何仓位都可能受影响,所以仍要看平台风控与自己的止损规则。
Q:平台盈利预测能力强,是否就能保证赚钱?
A:不会保证。预测只是对未来的估计,关键在于它是否给出假设与情景,并让你理解不确定性。
Q:我不会用绩效分析软件怎么办?
A:先从最简单的指标看起:回撤、波动、成本和收益来源。即使手工复盘也能达到“少被情绪带跑”的效果。
互动提问时间到:
评论
文章把“配资大咖”的话术拆得很直白:杠杆不是变安全,而是把风险放大且换了形状。尤其提醒净值受波动影响更大,我觉得对普通投资者很实用。
我喜欢你强调用绩效分析软件翻译情绪那段。只盯收益曲线确实容易自我麻醉,最好还能看回撤发生的市场状态和收益来源,而不是只记“赚了多少”。
“价值投资像慢跑、杠杆像冲刺”这个比喻很到位。很多人不是不懂长期,是被短期压力逼着改逻辑。文章提到资本配置能力要分层做风险边界,很认同。
平台的盈利预测如果只给漂亮数字却不讲假设、数据来源和误差范围,就不值得信。你还补了用情景分析来理解偏差,读完我会更愿意追问细节。